相続税とは?
相続税とは、亡くなった人の財産を相続する際に発生する税金です。財産を受け継いだ「相続人」や「受遺者(相続人ではないが遺言により財産をもらった人)」が支払います。 相続税は「被相続人(財産を遺す人)」が死亡したことを知った日(通常は被相続人の死亡日)の翌日から10カ月以内に納付しなければなりません。
-
相続税の非課税枠
相続税には「基礎控除」と呼ばれる非課税枠があります。相続税の計算の際は、遺産の総額から基礎控除額が差し引かれ、遺産総額が「基礎控除」の金額を超えない場合は、相続税は課されません。 この基礎控除の計算方法は次のとおりです。
基礎控除額=3,000万円+(600万円×法定相続人の数)
【例】相続人が配偶者と子ども2人の場合
基礎控除額=3,000万円+(600万円×3)=4,800万円
なお、相続放棄した人がいても、その人も含めて相続人の数を算出します。また、法定相続人の中に養子がいる場合、被相続人に実子がいる場合は養子のうち1人までを法定相続人に含め、被相続人に実子がいない場合は養子のうち2人までを法定相続人に含めます。
-
相続税の税率・控除額
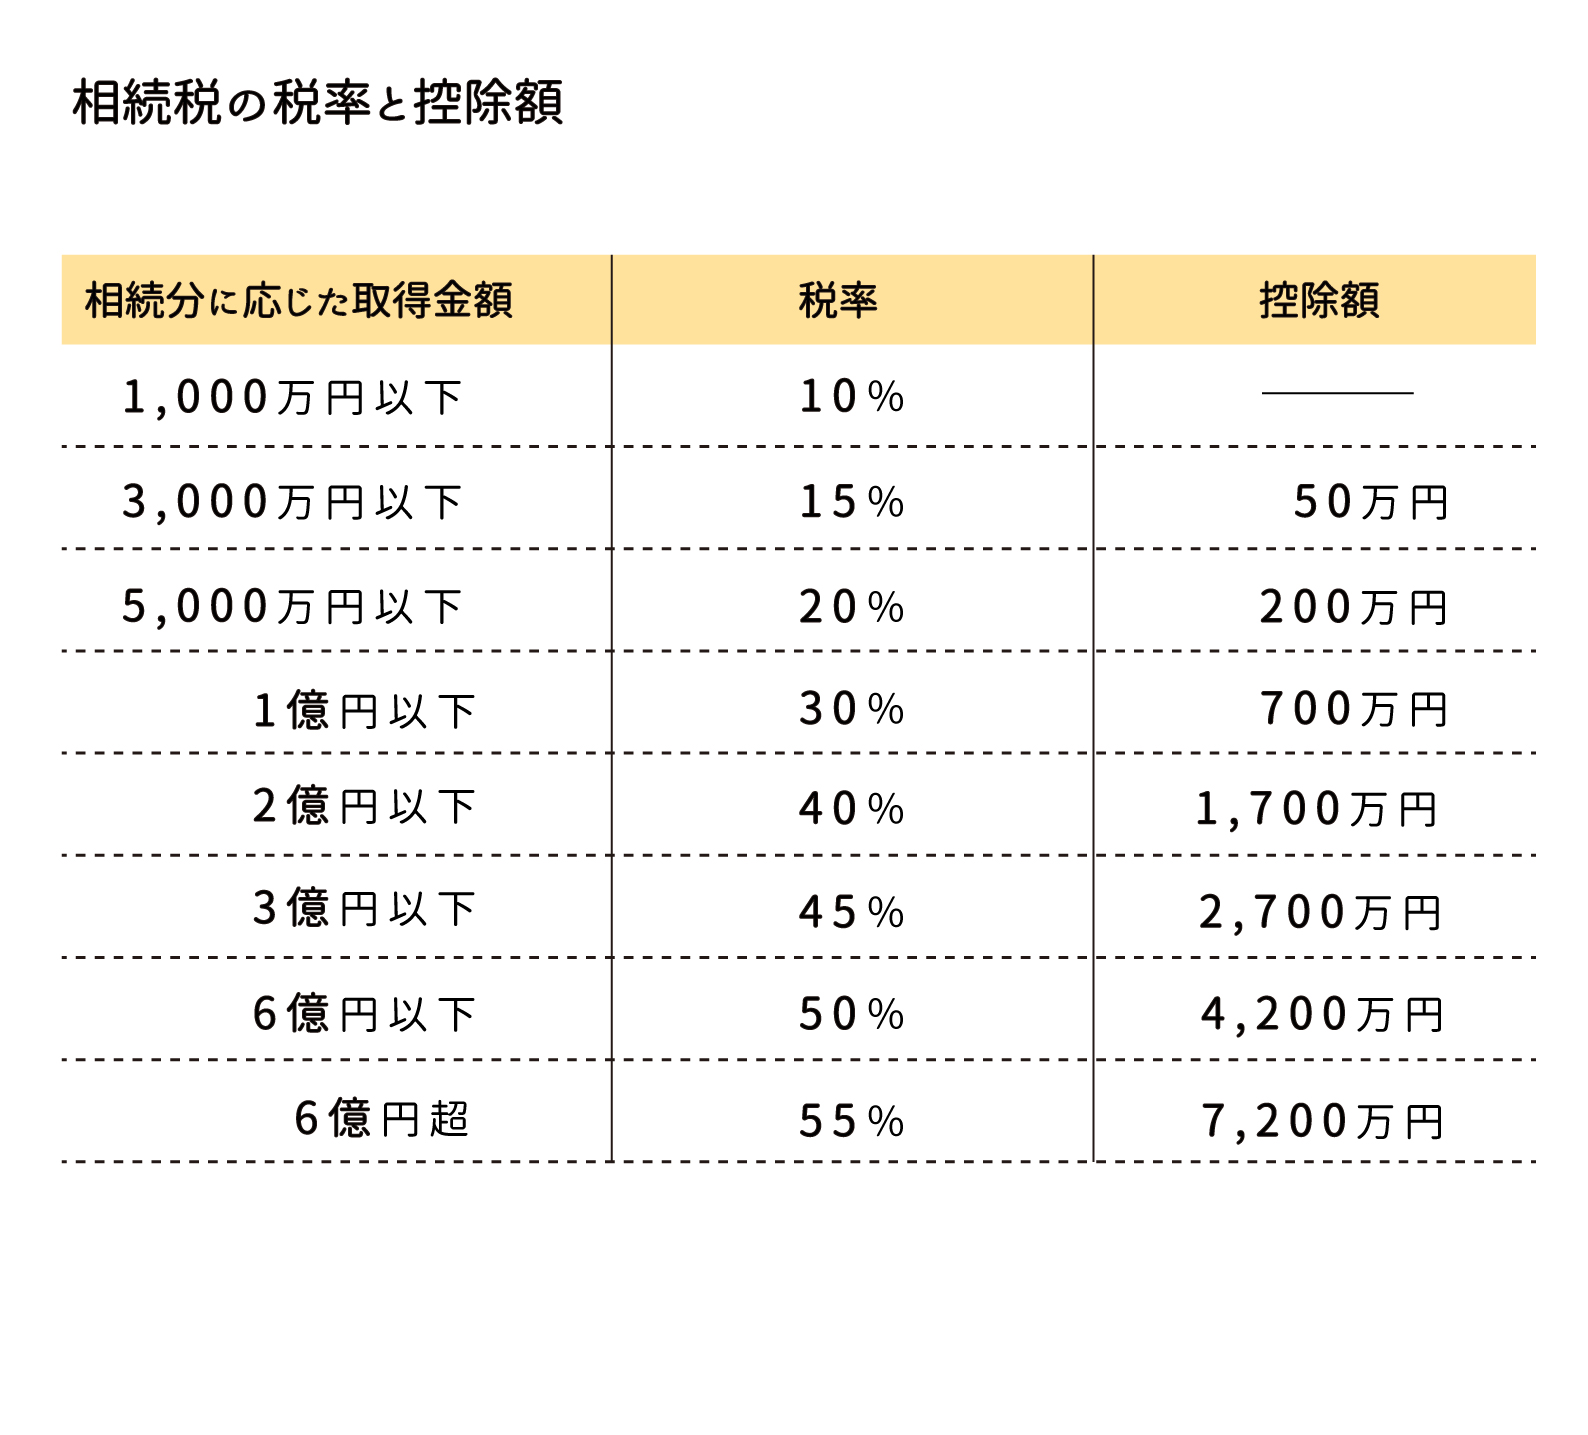
遺産の総額から基礎控除を差し引いた金額が相続税の課税対象となり、それを「課税遺産総額」と呼びます。相続税を計算する際は、課税遺産総額を法定相続分に応じて取得したとみなして算出します。 それぞれの相続人の「法定相続分に応ずる取得金額」に応じて課される相続税の税率と控除額は表のとおりです。
贈与税とは?
贈与税とは、ある人から財産を贈与された場合に、その財産を贈与された人に対して課される税金です。生前に財産を贈与することで、相続税の課税を逃れようとする行為を防ぐ目的で設けられています。
-
贈与税の非課税枠
贈与税には毎年1月1日から12月31日までの間、年間110万円までの基礎控除枠が存在します。この枠を超えない金額の贈与であれば、贈与税はかかりません。そのため、財産を相続させることを見込んでいる場合、被相続人は年間110万円を超えない範囲で財産を贈与することで、相続税を節税することが可能です。このような贈与の手法を、一般的に「暦年贈与」と呼びます。
-
贈与税の税率
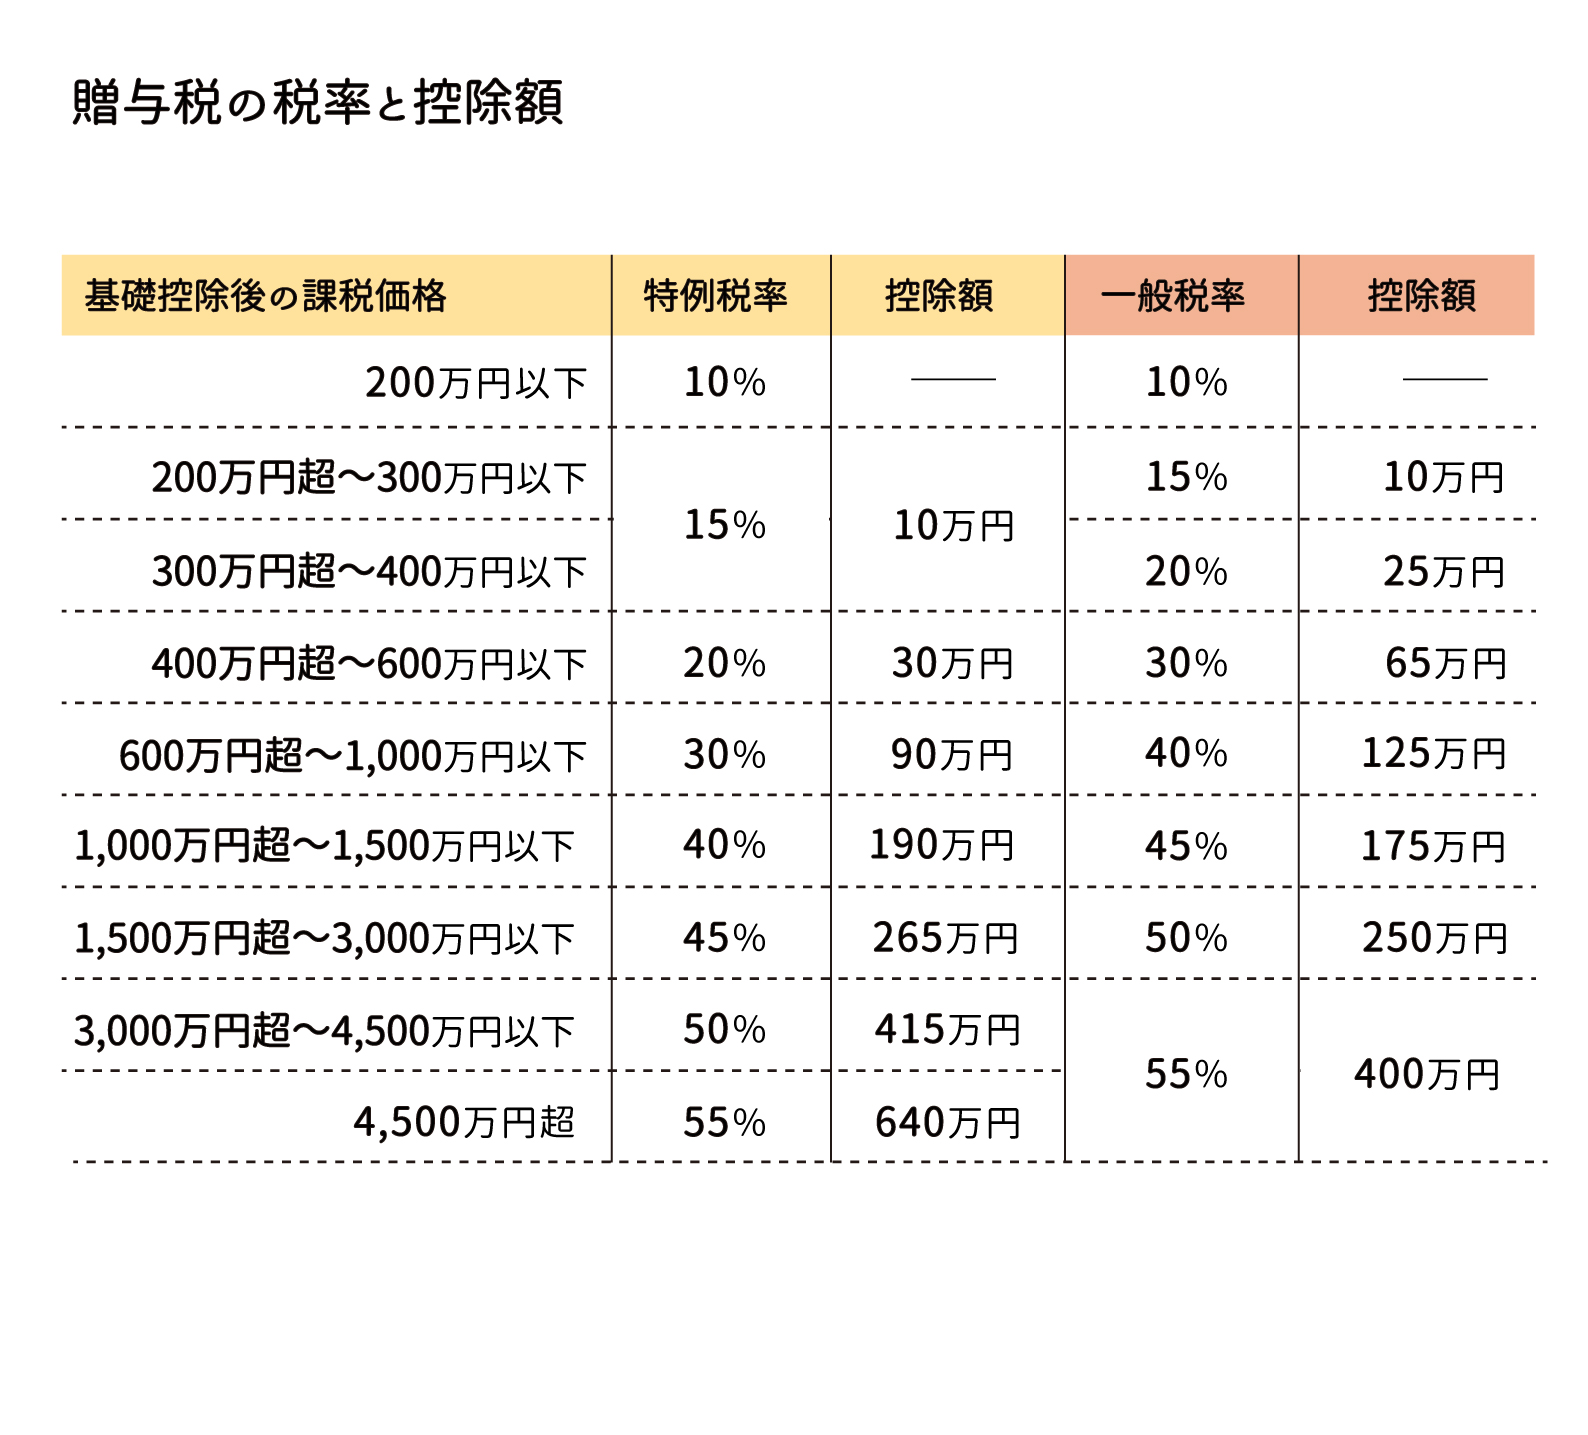
贈与税はその年に贈与された金額から基礎控除等を控除して超過した金額に課されます。 このとき、超過した分の金額に応じた税率の区分は次のとおりです。 なお、贈与税の税率は18歳以上の子や孫に財産を贈与した場合(特例贈与財産)と、それ以外の人に贈与した場合(一般贈与財産)で異なります。
【例】 20歳の子どもに1年間で500万円の財産を贈与していた場合
基礎控除後の金額(課税価格)=500万円-110万円=390万円贈与税の金額=390万円×15%-10万円=48.5万円となります。
CHECK!
相続税と贈与税の違い
相続税は基本的に被相続人が亡くなってから、相続人が財産を継承することで発生する税金です。相続人の数によって、課税金額が変わります。例えば相続人が1人の場合は3,600万円以内、相続人が2人いれば4,200万円以内の財産は相続税がかかりません。 一方、贈与は財産を手放す側の人が好きなタイミングで実施できます。また年間110万円を超えない範囲の贈与は贈与税がかかりません。そのため、何年かに分けて財産を贈与すれば、税金をかけずに家族や身内に財産を手渡せます。
-
POINT01
発生するタイミングが違う
相続税は、被相続人が死亡した時点で発生します。相続は、被相続人の意志に関わらず発生する手続だからです。被相続人が亡くなった時点で所有している財産は、原則として相続人が相続し引き継ぐことになります。贈与税は、贈与する人とされる人同士の合意により発生します。合意は、口頭での合意でも問題ありません。ただし、贈与してからのトラブルを防ぐためには「贈与契約書」を作成しておいたほうが安心です。
-
POINT02
同じ金額では相続税よりも贈与税の方が税金が高い
相続税は、基礎控除額を超える財産を相続人ごとの法定相続分で分けて、その金額に税率をかけて計算します。一方贈与税は、年間110万円を超える贈与財産の金額に税率をかけて計算します。 相続あるいは贈与した財産が同じ金額であれば、相続税より贈与税の方が税金は高くなります。 例として、1億円の財産について相続税と贈与税を比較します。 相続税(法定相続人が子1人の場合) (1億円-基礎控除3,600万円)×30%-700万円=1,220万円贈与税(親・祖父母から成人した子・孫への贈与の場合(特例贈与)) (1億円-110万円)×55%-640万円=4,799万5,000円相続人が多くなると相続税の税額は少なくなるため、相続税と贈与税の差はさらに大きくなります。
-
POINT03
相続よりも生前贈与のほうが税金を抑えられることもある
相続税は、亡くなった時点で保有しているすべての財産に対して課税されます。一方、贈与税は贈与した財産にのみ課税されるものです。相続税に比べて贈与税の税率が高くても、手渡す財産の金額が少なければ贈与税のほうが税金は少なくなります。 たとえば、被相続人が財産1億円を残して亡くなり、法定相続人が1人の場合は、基礎控除額(3,600万円)を引いた6,400万円に相続税が課税されます。相続税の税率は30%となりますが、控除額700万円を引くため、相続税は1,220万円となります。 しかし生前から、1億円を25回に分け、成人した子に毎年400万円ずつ贈与した場合、年間に贈与する400万円から110万円を引いた290万円に贈与税が課税されます。贈与税の税率は15%となりますが、控除額10万円を引くため、毎年の贈与税は33万5,000円となります(290万円×15%-10万円)。 これを25回繰り返すことで、贈与税の合計は837万5,000円となります(33万5,000円×25回)。


お急ぎの場合は電話窓口まで、
お気軽にお問い合わせください。
定休日:水曜日
年末年始
Access
ハウスドゥ 高槻富田
| 住所 | 〒569-0814 大阪府高槻市富田町3丁目15番15号 Google MAPで確認 |
|---|---|
| 電話番号 |
072-668-2246 |
| 運営元 | 株式会社コンフォート住宅販売 |
ハウスドゥ南高槻 高槻市の不動産売却なら。
弊社は、高槻市を中心に不動産仲介業を行っております。
売却専門のスタッフが皆様のご自宅をご査定させて頂きます。
今の自宅の価値を知りたい・相続したけどどうしたらいいかわからないなど
些細な質問でも構いません。
皆様とのご縁を楽しみにお待ちしております!
Contact
お問い合わせ
ご入力の上、次へボタンをクリックしてください。
Related
関連記事
-
 2024.04.08高槻市の不動産売却-【1年以上売れない家に共通する原因】
-
 2024.11.01高槻市の不動産売却-【農地を売るのは難しい?】
-
 2024.08.28高槻市の不動産売却-【家を相続する時に一番大変なことは?】
-
 2024.09.03高槻市の不動産売却-【相続不動産の換価分割とは】
-
 2024.09.09高槻市の不動産売却-【農業をしない人の農地相続】
-
 2024.09.12高槻市の不動産売却-【相続するなら現金か不動産か】
-
 2024.09.19高槻市の不動産売却-【土地のみ相続を行った場合の税金や手続き】
-
 2024.09.27高槻市の不動産売却-【相続した土地の5年以内の売却は注意!】
-
 2024.10.07高槻市の不動産売却-【知っておきたい相続の基本】
-
 2026.09.10高槻市の不動産相続-【実家じまい、まず何から始める?】
-
 2023.03.05高槻市の不動産売却-「不動産売却は一括査定?地元不動産業者?」
-
 2023.03.14高槻市の不動産売却なら【ハウスドゥ南高槻】「不動産売却の時期がピークです!!」
-
 2023.03.20高槻市の不動産売却は「ハウスドゥ南高槻!」-「今回は不動産売却の失敗例をご紹介します!」
-
 2023.03.21高槻市の不動産売却は「ハウスド南高槻」にお任せください!
-
 2023.01.17高槻市の不動産売却-【不動産売却が上手にいかない原因とは?】
-
 2023.06.22高槻市の不動産売却-「旧耐震基準の不動産は売却しにくい?」
-
 2023.03.30高槻市の不動産売却「近年増えている実家じまいとは?」
-
 2024.07.26高槻市の不動産売却-【相続不動産はどうやって確認する?】
-
 2024.05.14高槻市の不動産売却-【相続した家を解体するメリットとデメリット】
-
 2024.08.01高槻市の不動産売却-【相続税の延納はデメリットに注意!】
-
 2024.05.17高槻市の不動産売却-【空き家の劣化が早いのはなぜ?】
-
 2024.06.10高槻市の不動産売却-【空き家に関するよくある質問】
-
 2024.06.26高槻市の不動産売却-【土地の相続税を払えない場合は?】
-
 2024.07.03高槻市の不動産売却-【配偶者居住権とは?】
-
 2024.07.16高槻市の不動産売却-【田んぼの土地活用方法には何がある?】
-
 2024.08.23高槻市の不動産売却-【不動産売却は相続前か相続後か】
-
 2025.11.25高槻市の不動産相続-【冬のボーナスで買い替えを検討中?“売却→購入”の流れを解説】
-
 2024.12.04高槻市の不動産売却-【相続財産の不動産の有無を確認】
-
 2024.11.14高槻市の不動産売却-【相続での不動産売買スケジュール】
-
 2024.01.05高槻市の不動産売却-【円満な不動産相続のために】
-
 2024.01.15高槻市の不動産売却-【不動産の相続登記が義務化される?】
-
 2024.08.10高槻市の不動産売却-【相続放棄をすると空き家はどうなる?】
-
 2025.10.22高槻市の不動産相続-【不動産売却で絶対にやってはいけない5つのこと】
-
 2025.02.25高槻市の不動産売却-【やってはいけない実家の相続】
-
 2025.08.11高槻市の不動産相続-【空き家対策が追い風に? 自治体の支援制度と売却のチャンス】
-
 2023.09.04高槻市の不動産売却-「終活のポイント!相続後の空き家対策!」
-
 2023.01.10高槻市の不動産売却-「知らないと損をする?相続物件の不動産売却」
-
 2024.07.23高槻市の不動産売却-【不動産相続で必ずおさえておきたい基礎知識】
-
 2023.11.04高槻市の不動産売却「農地を相続したけどどう活用しよう」